Mengelola bisnis ritel bukan sekadar memikirkan stok barang dan omzet harian. Ada satu aspek krusial yang sering kali menjadi momok bagi para pengusaha: pajak eceran. Bagi Anda yang bergerak di bidang perdagangan barang atau jasa secara langsung kepada konsumen akhir, memahami seluk-beluk perpajakan bukan hanya soal kewajiban hukum, tetapi juga tentang keberlangsungan bisnis jangka panjang. Tanpa strategi yang tepat, kesalahan dalam pelaporan pajak eceran dapat berujung pada denda administrasi yang mencekik profitabilitas Anda.
Di artikel ini, kita akan mengupas tuntas segala hal mengenai pajak eceran di Indonesia, mulai dari definisi, regulasi terbaru sesuai PMK, hingga cara perhitungan yang praktis agar Anda tetap patuh (compliant) dan efisien secara finansial.
Daftar Isi
- Apa Itu Pajak Eceran dan Siapa Saja Pelakunya?
- Landasan Hukum Pajak Ritel di Indonesia
- Memahami PPN Pedagang Eceran (Faktur Pajak Digunggung)
- Pajak Penghasilan (PPh) Final bagi Retailer UMKM
- Simulasi: Cara Menghitung Pajak Eceran dengan Mudah
- Kesalahan Umum dalam Pelaporan Pajak Eceran
- Tips Manajemen Administrasi Pajak yang Efisien
- Kesimpulan dan Langkah Selanjutnya
Apa Itu Pajak Eceran dan Siapa Saja Pelakunya?
Secara umum, pajak eceran merujuk pada kewajiban perpajakan yang dikenakan kepada pelaku usaha yang menjual barang atau jasa secara eceran kepada konsumen akhir. Konsumen akhir di sini artinya pembeli tidak menggunakan barang tersebut untuk dijual kembali, melainkan untuk dikonsumsi sendiri. Karakteristik utama dari transaksi eceran adalah volume transaksi yang tinggi dengan nilai per transaksi yang relatif kecil.
Dalam konteks perpajakan Indonesia, istilah ini mencakup dua area utama: Pajak Pertambahan Nilai (PPN) dan Pajak Penghasilan (PPh). Pedagang eceran memiliki karakteristik khusus dalam pemungutan PPN, di mana mereka diberikan kemudahan dalam pembuatan faktur pajak melalui mekanisme faktur pajak yang “digunggung” atau digabungkan tanpa mencantumkan identitas pembeli secara lengkap.
Landasan Hukum Pajak Ritel di Indonesia
Memahami regulasi adalah langkah awal untuk menunjukkan kepatuhan. Regulasi mengenai pajak eceran terus mengalami pembaruan seiring dengan berlakunya Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP). Beberapa poin hukum yang menjadi acuan utama meliputi:
- Undang-Undang PPN: Khususnya pasal-pasal yang mengatur mengenai Pedagang Eceran (PE).
- PP Nomor 44 Tahun 2022: Mengatur tentang penerapan PPN terhadap barang dan jasa serta ketentuan bagi pedagang eceran.
- PP Nomor 55 Tahun 2022: Mengatur kembali mengenai PPh Final bagi pelaku UMKM (penerus PP 23/2018).
- PMK Nomor 136 Tahun 2023: Perubahan terbaru mengenai tarif dan tata cara pelaporan pajak bagi pengusaha tertentu.
Memahami PPN Pedagang Eceran (Faktur Pajak Digunggung)
Bagi pedagang yang sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), memungut PPN adalah kewajiban. Namun, bayangkan jika sebuah supermarket harus meminta KTP setiap pembeli cokelat batangan hanya untuk membuat faktur pajak. Hal ini tentu mustahil dilakukan secara operasional.
Oleh karena itu, pemerintah memberikan fasilitas bagi pelaku pajak eceran untuk menggunakan Faktur Pajak Digunggung. Artinya, PKP pedagang eceran boleh membuat faktur pajak tanpa mencantumkan identitas pembeli maupun tanda tangan penjual. Dokumen yang dapat disamakan dengan faktur pajak ini bisa berupa struk kasir, bon kontan, kuitansi, atau faktur penjualan (invoice) yang biasa digunakan saat transaksi di kasir.
Kriteria Pedagang Eceran Menurut Aturan Pajak:
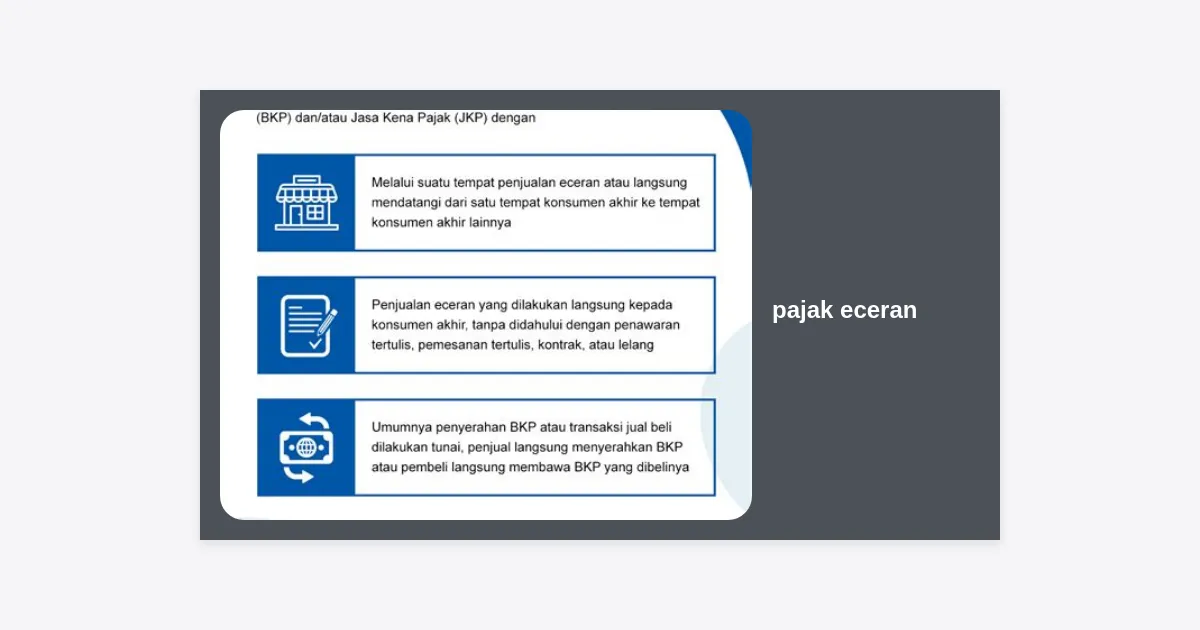
- Melakukan penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) melalui tempat penjualan eceran (toko/outlet) atau langsung mendatangi konsumen.
- Melakukan transaksi secara tunai/langsung kepada konsumen akhir (tanpa melalui dokumen pesanan yang rumit).
- Tidak mencantumkan keterangan identitas pembeli secara lengkap di dalam dokumen transaksi.
Pajak Penghasilan (PPh) Final bagi Retailer UMKM
Selain PPN, pelaku pajak eceran juga wajib menyetorkan Pajak Penghasilan. Kabar baiknya, bagi pelaku usaha ritel skala kecil dan menengah (UMKM) dengan peredaran bruto (omzet) di bawah Rp4,8 miliar per tahun, Anda berhak menikmati tarif PPh Final sebesar 0,5%.
“Berdasarkan UU HPP, Wajib Pajak Orang Pribadi yang memiliki omzet di bawah Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final 0,5%. Ini adalah bentuk insentif nyata dari pemerintah untuk mendukung pelaku UMKM eceran.”
Penting untuk diingat bahwa status PPh Final ini memiliki jangka waktu tertentu (misalnya 7 tahun untuk Orang Pribadi). Setelah melewati masa tersebut, pelaku usaha wajib menggunakan tarif normal Pasal 17 dengan pembukuan yang lengkap.
Simulasi: Cara Menghitung Pajak Eceran dengan Mudah
Mari kita lihat contoh kasus nyata agar Anda lebih memahami mekanisme perhitungan pajak eceran. Misalkan Tuan Andi memiliki sebuah toko kelontong modern (sudah PKP) dengan data transaksi bulan Maret 2024 sebagai berikut:
| Komponen | Nilai |
|---|---|
| Total Omzet (Penjualan) | Rp200.000.000 |
| Tarif PPN (11%) | Rp22.000.000 |
| Tarif PPh Final (0,5%) | Rp1.000.000 |
Dalam skema pajak eceran di atas, Tuan Andi memungut PPN dari pelanggan (biasanya sudah termasuk harga jual atau harga tag) sebesar Rp22 juta yang harus disetorkan ke kas negara setiap bulan. Sementara itu, Tuan Andi sendiri wajib membayar PPh Final 0.5% dari total omzet brutonya sebagai pajak atas penghasilannya sendiri.
Kesalahan Umum dalam Pelaporan Pajak Eceran
Banyak pengusaha ritel terjebak dalam masalah hukum karena kurangnya pengetahuan. Berikut adalah beberapa kesalahan fatal terkait pajak eceran yang sering terjadi:
- Salah Mengklasifikasikan Faktur: Menganggap semua transaksi bisa digunggung, padahal ada transaksi kepada instansi pemerintah yang tetap membutuhkan Faktur Pajak standar.
- Lupa Menyetor PPN: PPN adalah uang titipan dari konsumen. Banyak pebisnis menggunakan uang PPN untuk modal usaha, sehingga kesulitan saat masa setor tiba.
- Tidak Melakukan Pencatatan Harian: Tanpa catatan yang rapi, penghitungan omzet untuk PPh Final menjadi tidak akurat, yang dapat memicu pemeriksaan pajak.
- Melebihi Batas Omzet Non-PKP: Banyak yang tidak sadar omzetnya sudah melewati Rp4,8 miliar namun belum mendaftarkan diri sebagai PKP.
Tips Manajemen Administrasi Pajak yang Efisien
Agar bisnis retail Anda berjalan lancar tanpa gangguan dari otoritas pajak, terapkan strategi berikut:
1. Gunakan Sistem Point of Sales (POS) yang Terintegrasi
Lupakan pencatatan manual. Sistem POS modern saat ini sudah dilengkapi fitur perhitungan pajak eceran otomatis. Sistem akan memisahkan Nilai Dasar Pengenaan Pajak (DPP) dan PPN secara instan setiap transaksi terjadi.
2. Alokasikan Rekening Khusus Pajak
Biasakan memisahkan dana PPN yang Anda pungut dari konsumen ke rekening bank terpisah. Ini membantu menjaga arus kas agar Anda tetap memiliki dana saat jatuh tempo pembayaran pajak di akhir bulan.
3. Konsultasi dengan Konsultan Pajak Profesional
Aturan perpajakan bersifat dinamis. Memiliki konsultan pajak membantu Anda mendapatkan interpretasi hukum yang tepat mengenai implementasi pajak eceran terbaru, sehingga meminimalisir risiko denda.
Kesimpulan dan Langkah Selanjutnya
Memahami pajak eceran adalah investasi berharga bagi setiap pemilik bisnis ritel. Dengan patuh pada regulasi, Anda tidak hanya menghindari denda perdata dan pidana, tetapi juga membangun kredibilitas bisnis yang kuat di mata mitra dan perbankan.
Ringkasan poin penting:
- Gunakan fasilitas Faktur Pajak Digunggung untuk memudahkan transaksi harian.
- Manfaatkan tarif PPh Final 0,5% jika omzet Anda masih di bawah Rp4,8 miliar.
- Pastikan dokumentasi struk atau kuitansi memenuhi syarat minimal sebagai dokumen yang dipersamakan dengan faktur pajak.
Jika Anda membutuhkan bantuan lebih lanjut dalam menghitung besaran pajak atau memerlukan template laporan keuangan sederhana untuk toko retail Anda, silakan unduh panduan praktis kami di bawah ini.
Disclaimer: Artikel ini disusun untuk tujuan edukasi dan bukan merupakan saran profesional hukum atau perpajakan yang bersifat absolut. Selalu konsultasikan kondisi spesifik bisnis Anda dengan ahli pajak tersertifikasi atau petugas di KPP setempat.